국내생산 중심 연장체계·제출서류·기관 역할 구체화
건강보험심사평가원이 다음 달 1일 시행되는 새 약가 가산제도의 세부 운영방안을 제약업계에 공개했다. 기존 '3개사 이하' 공급 여부 중심의 연장체계를 국내 생산 중심으로 개편하고, 기업가산과 품목가산을 각각 다른 구조로 운영하는 한편 제출서류와 사후관리 절차, 건강보험심사평가원과 국민건강보험공단의 역할 분담도 구체적으로 제시했다.
23일 심평원이 제약사를 대상으로 진행한 '가산제도 세부 운영방안 설명회' 자료에 따르면, 이번 제도는 「약제의 결정 및 조정 기준」 개정에 맞춰 가산 유형별 조건과 기간, 제출서류, 기관별 역할 등을 전면 정비하는 데 초점을 맞췄다.
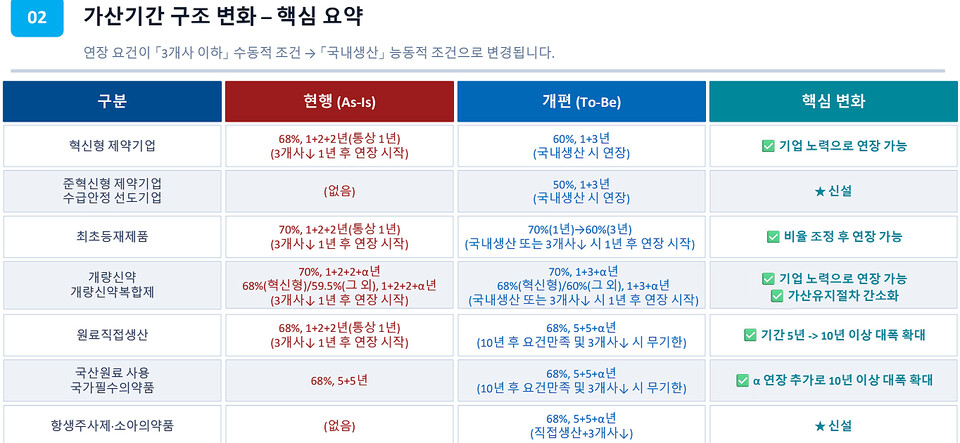
심평원은 이번 개편 배경으로 글로벌 공급망 불안과 보건안보 강화를 제시했다. 코로나19 이후 원료의약품 수급 불안이 반복되면서 국내 제조기반 강화 필요성이 커졌고, 이에 국내 생산 기업과 품목에 대한 인센티브를 확대하는 방향으로 가산제도를 손질했다는 설명이다.
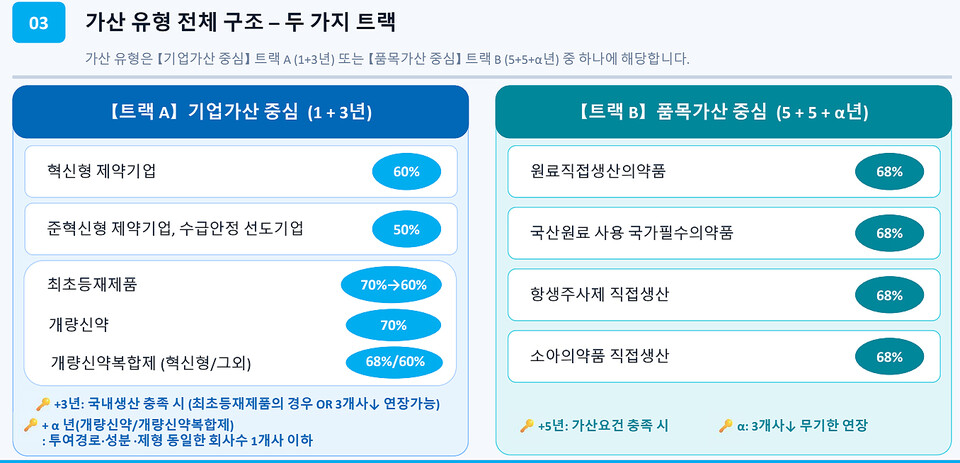
새 제도는 크게 기업가산(트랙 A)과 품목가산(트랙 B)으로 구분된다.
기업가산은 기본 1년에 연장 3년을 더하는 '1+3년' 구조다. 혁신형 제약기업은 60%, 새로 도입되는 준혁신형 제약기업과 수급안정 선도기업은 50%의 가산율을 적용받는다. 최초등재제품은 최초 1년간 70% 가산을 받은 뒤 이후 3년은 60%로 조정된다. 개량신약과 개량신약복합제도 해당 트랙에 포함된다.
가장 큰 변화는 연장 기준이다. 기존에는 동일 제형 공급회사가 3개사 이하인 경우를 중심으로 연장이 가능했지만, 앞으로는 국내 생산 여부가 핵심 기준이 된다. 다만 최초등재제품은 국내 생산 또는 공급회사 3개사 이하 가운데 하나만 충족해도 연장이 가능하도록 했다.
품목가산은 '5+5+α년' 구조를 적용한다. 원료 직접생산 의약품, 국산 원료를 사용하는 국가필수의약품, 항생주사제 직접생산, 소아의약품 직접생산 등이 대상이며 모두 68% 가산율을 적용한다. 기본 5년에 추가 5년을 연장할 수 있고, 이후에도 가산요건을 유지하면서 공급회사가 3개사 이하인 경우에는 무기한(α) 연장이 가능하다.
또 원료 직접생산은 허가권자 제조소에서 ICH Q11이 정의한 화학적 변형 단계를 포함해 원료를 직접 합성해야 하며, 국산원료 사용 국가필수의약품은 국내에서 합성한 원료의약품을 사용한 완제품이어야 한다. 항생주사제와 소아의약품도 직접생산 요건을 충족해야 한다.
심평원은 제약사의 서류 제출 시점도 구체적으로 안내했다. 기업가산은 가산 종료 6개월 전, 품목가산은 각각 5년과 10년 종료 6개월 전에 관련 증빙자료를 제출해 연장 여부를 심사받게 된다. 품목가산은 조건 충족 여부를 반복 확인하는 구조로 운영된다.
기관별 역할도 명확히 구분했다. 심평원은 가산 부여와 유지 평가, 종료 고시, 가산목록 관리 등을 담당하고, 건보공단은 협상과 환급계약, 제조소 검증, 국산 원료 사용 여부 확인, 공급의무 이행관리 등을 맡는다. 가산 유지 과정에서 재산정이 필요한 사항은 공단이 심평원에 공유하는 체계로 운영된다.
심평원은 설명회 자료에서 "이번 운영방안이 제도 시행 초기 실무 혼선을 줄이기 위한 것이라며, 가산 유형별 제출서류와 제출 시기, 서류 판단 원칙 등을 사전에 안내해 제약사의 준비를 지원하는 데 목적이 있다"고 설명했다.